Digitalisierung in der Produktkalkulation – Cost Engineering 4.0 ermöglichen
Die Produktkalkulation (Product Costing, PC) ist eine sehr gute Methode, um Einkaufspreise zu senken und Risiken in der Angebotsphase zu minimieren, und sie ist für die Rentabilitätsplanung neuer Produkte unverzichtbar.
In diesem Blogartikel erfahren Sie nicht nur, wie Cost Engineering hilft, Preise zu senken, sondern auch, wie die Digitalisierung Cost Engineering gerade revolutioniert und neu definiert.
Während Cost Engineering in der Automobilindustrie seit vielen Jahren fester Bestandteil ist, hat es sich inzwischen auch in den meisten anderen Bereichen der diskreten Fertigung erfolgreich etabliert.
Die Veränderungen der letzten Jahre haben dabei eine große Rolle gespielt. Die hohe Volatilität der Preise, angefangen bei den Energiekosten, aber auch bei Rohstoff- und Lohnkosten, hat viele Lieferanten dazu gebracht, von ihren Kunden hohe Preiserhöhungen zu verlangen. Zudem sind neue Zölle und Vorschriften zur CO₂-Reduktion in der Lieferkette ebenfalls Preistreiber und verursachen außerdem hohe zusätzliche Verwaltungskosten.
Diese Veränderungen machen sich auch bei klassischen Einkaufsmethoden wie der Entwicklung von Warengruppenstrategien bemerkbar. Während früher die Warengruppe und damit die Lieferantenbasis alle 18 Monate analysiert und eine neue Strategie entwickelt wurde, gibt es heute nicht mehr eine Strategie je Warengruppe, sondern Teilstrategien je Region, die zudem laufend überarbeitet und schnell an neue Gegebenheiten angepasst werden müssen.
Cost Engineering hat sich aber nicht nur bei der Abwehr von Preiserhöhungen bezahlt gemacht, sondern auch bei der Vermeidung und Senkung von Kosten und CO₂ in der frühen Konstruktionsphase und in der Produktentwicklung. Die meisten Unternehmen der diskreten Fertigung konnten Lieferantenforderungen auf Basis detaillierter Open-Book-Kalkulationen deutlich erfolgreicher verhandeln, aber auch die Genauigkeit der Kalkulation neuer Produkte massiv verbessern – was wiederum das Risiko, neue Produkte in einem volatilen Umfeld auf den Markt zu bringen, stark senkt.
Die aktuellen Marktveränderungen haben nicht alle Unternehmen gleichermaßen getroffen. Besonders Unternehmen, die große Stückzahlen oder Produkte mit langem Lebenszyklus fertigen, einkaufen oder liefern, haben stark davon profitiert, Lieferanten als gleichberechtigte Partner zu behandeln. Denn ein Lieferantenwechsel wird im Zuge der zunehmenden Digitalisierung immer aufwändiger, weshalb alles getan werden muss, um am Anfang die richtigen Entscheidungen zu treffen und spätere Wechsel zu vermeiden. Cost Engineering dient hier dazu, Fertigungsprozesse, Kostenstrukturen und CO₂-Verbrauch entlang der Lieferkette transparent zu machen – die Grundlage für Verhandlungen auf Augenhöhe. Kollaborative Planung und Co-Engineering werden so überhaupt erst in größerem Umfang möglich.
Ein Partnerwechsel in der Produktionsphase ist heute so kritisch, weil oft viel mehr Informationen ausgetauscht werden als früher, als nur Mengen und Preise vollautomatisch übermittelt wurden. Heute werden auch Informationen zu Compliance, Risiko, Qualität, Nachhaltigkeit und künftigen Wartungsanforderungen vollautomatisch ausgetauscht, und der Aufbau dieses Datenaustauschs kostet beide Seiten Zeit und Geld – deshalb werden laufende Lieferantenwechsel eher vermieden. Je höher die Stückzahlen, desto stärker wirken sich schon kleine Abweichungen auf die Rentabilität aus, und je länger der Produktlebenszyklus, desto mehr Einflüsse gibt es, die eine Neuverhandlung der Rahmenbedingungen zwischen den Geschäftspartnern erfordern.
Im Einzelnen bietet Cost Engineering folgende Vorteile:
- Kostensenkungspotenzial: Durch eine genaue Produktkalkulation können Unternehmen Bereiche erkennen, in denen sich Kosten senken lassen. Sie können nach Möglichkeiten suchen, Materialkosten zu reduzieren, effizientere Produktionsprozesse einzuführen oder andere Maßnahmen zur Verbesserung der Rentabilität zu ergreifen.
- Preisgestaltung: Eine genaue Produktkalkulation ermöglicht es Unternehmen, den optimalen Verkaufspreis für ihre Produkte festzulegen. Indem sie alle relevanten Kosten berücksichtigen, stellen sie sicher, dass der Preis angemessen ist und zugleich einen vernünftigen Gewinn erwirtschaftet.
- Budgetierung und Kontrolle: Die Produktkalkulation hilft Unternehmen, ihre Kosten zu budgetieren und zu kontrollieren. Indem alle Kostentreiber erfasst werden, können Unternehmen ihre Ausgaben besser planen und überwachen, um im Budget zu bleiben.
- Rentabilitätsanalyse: Mit der Produktkalkulation können Unternehmen die Rentabilität einzelner Produkte oder Produktlinien bewerten. Sie können Kosten und Erlöse vergleichen, um festzustellen, welche Produkte rentabel sind und welche gegebenenfalls überarbeitet oder eingestellt werden sollten.
- Entscheidungsfindung: Die Produktkalkulation hilft Unternehmen, fundierte Entscheidungen zu treffen. Kennen sie die Kosten verschiedener Optionen, können sie fundiert über Investitionen, Produktverbesserungen oder andere geschäftliche Fragen entscheiden.
- Wettbewerbsfähigkeit: Eine genaue Produktkalkulation ermöglicht wettbewerbsfähige Preise, ohne die Rentabilität zu gefährden. Das kann helfen, sich im Markt abzuheben und die Position gegenüber Wettbewerbern zu stärken.
Wichtig ist: Um den vollen Nutzen zu erzielen, braucht es eine genaue und sorgfältige Produktkalkulation. Eine unzureichende Kalkulation kann zu falschen Preisen, finanziellen Verlusten oder anderen negativen Folgen führen. Auch das Benchmarking von Lieferantenangeboten mit Should-Costing ist ein zentraler Treiber der Kostensenkung.
Heute gibt es in der Produktkalkulation jedoch mehrere Herausforderungen:
- Verfügbarkeit und Genauigkeit der Daten: Eine genaue Produktkalkulation erfordert eine umfassende Erhebung und Analyse von Daten zu den verschiedenen Kostenfaktoren. Unternehmen haben mitunter Schwierigkeiten, genaue und verlässliche Daten zu bekommen, vor allem bei externen Faktoren wie Rohstoffpreisen, Lieferantenkosten oder Marktschwankungen.
- Komplexität der Kostenstruktur: Die Kostenstruktur eines Produkts kann sehr komplex sein, besonders bei komplexen Produktionsprozessen oder verschiedenen Produktvarianten. Die Zuordnung von Kosten zu einzelnen Produkten oder Produktlinien kann schwierig sein, vor allem bei gemeinsam genutzten Ressourcen oder Gemeinkosten.
- Know-how: Mitarbeitende mit umfassender Erfahrung in verschiedenen Fertigungsverfahren sind immer schwerer zu finden. Dadurch lassen sich die Vorteile der Produktkalkulation nicht für alle Zukaufteile oder alle Projekte nutzen, und erhebliches Kostensenkungspotenzial bleibt ungenutzt. Zudem werden im Zuge der Digitalisierung oft neue Technologien eingeführt oder benötigt, für die es in Produktkalkulation und Einkauf ebenfalls kein oder zu wenig fundiertes Know-how gibt.
- Unsicherheit und Volatilität: Zur Produktkalkulation gehört auch die Prognose und Simulation künftiger Kostenfaktoren. In einem sich ständig verändernden wirtschaftlichen Umfeld können Unsicherheit und Volatilität bei Rohstoffpreisen, Wechselkursen oder anderen Faktoren die Genauigkeit der Kalkulation beeinträchtigen.
- Berücksichtigung indirekter Kosten: Neben den direkten Produktionskosten müssen Unternehmen auch indirekte Kosten wie Vertriebskosten, Marketingausgaben oder allgemeine Verwaltungskosten berücksichtigen. Diese Kosten genau den Produkten zuzuordnen, kann schwierig sein und eine passende Methode der Kostenverteilung erfordern. Ein typisches Problem ist die Zuordnung des Deckungsbeitrags, der entweder direkt in die Maschinenstundensätze eingerechnet oder gesondert ausgewiesen werden kann.
- Produktlebenszyklus: Kostenstrukturen können sich im Laufe des Produktlebenszyklus ändern. Neue Produkte erfordern womöglich höhere Investitionen in Forschung und Entwicklung, während ältere Produkte mit steigenden Herstellkosten oder sinkender Nachfrage konfrontiert sein können. Die Produktkalkulation muss den gesamten Produktlebenszyklus berücksichtigen und mit den Veränderungen umgehen können.
- Wettbewerbsdruck: In wettbewerbsintensiven Märkten kann der Preisdruck hoch sein. Unternehmen müssen wettbewerbsfähige Preise anbieten und zugleich ihre Rentabilität sichern. Die Produktkalkulation muss diese Herausforderung meistern und Preis und Gewinn in Einklang bringen.
- Time-to-Market: In fast allen Branchen hat sich die (erwartete) Time-to-Market in den letzten Jahren drastisch verkürzt, was zu kürzeren Entwicklungszyklen führt. Für die Produktkalkulation heißt das, dass mehr Produkte und Varianten in immer kürzerer Zeit kalkuliert werden müssen, um Entwicklung und Einkauf optimal zu unterstützen. Das betrifft natürlich auch den Vertriebsprozess der Lieferanten, die weniger Zeit für die Angebotsphase haben und trotzdem schon sehr früh eine hohe Kalkulationsgenauigkeit erreichen müssen.
- Product Carbon Footprint: Da neben den Kosten in vielen Branchen auch der sogenannte Product Carbon Footprint (PCF) immer wichtiger wird, müssen Kosten im Verhältnis zum PCF betrachtet werden. Das gilt besonders für Branchen wie die Automobilindustrie, die schon heute Zusatzkosten hat, wenn ein bestimmter CO₂-Wert überschritten wird. Die früher üblichen Schätzungen reichen hier längst nicht mehr aus. Auch das CO₂-Grenzausgleichssystem der EU (CBAM) führt dazu, dass immer mehr Zukaufteile aus dem Ausland eine detaillierte CO₂-Berechnung erfordern.
Um diese Herausforderungen zu meistern, braucht es gute Datenquellen und Systeme, genaue und konsistente Methoden der Kostenverteilung und regelmäßige Überprüfungen der Kalkulation, um mögliche Abweichungen zu erkennen und anzupassen. Die Produktkostenkalkulation wird so zu einer der wichtigsten Methoden, um Produktions- und Einkaufskosten nachhaltig zu senken.
Cost Engineering vs. Verhandlung – ein Widerspruch?
Manche Unternehmen setzen ausschließlich auf strukturierte Verhandlungen, wie sie eAuktionen ermöglichen. Produktkalkulation und eAuktionen sind aber zwei verschiedene Ansätze, die in unterschiedlichen Situationen eingesetzt werden können. Hier einige Unterschiede, wann man Produktkalkulation und wann eAuktionen einsetzt:
Produktkalkulation:
Die Produktkalkulation wird normalerweise vor der Festlegung des Verkaufspreises eines Produkts eingesetzt. Gemeint sind interne Analysemethoden, mit denen die Kosten für Herstellung, Vertrieb und andere relevante Faktoren eines Produkts ermittelt werden. Die Produktkalkulation ist sinnvoll, wenn Unternehmen ihre eigenen Kosten verstehen und die Rentabilität einzelner Produkte bewerten wollen. Sie ist ein internes Werkzeug für die Preisgestaltung und die Überwachung der finanziellen Leistung.
eAuktionen:
eAuktionen hingegen sind eine Methode, Preise durch Wettbewerb festzulegen. Sie kommen in Situationen zum Einsatz, in denen Produkte oder Leistungen offenem Wettbewerb unterliegen und der Preis durch die Gebote der Teilnehmer bestimmt wird. Auktionen werden vor allem dort eingesetzt, wo der Markt die Preise bestimmt und Verkäufer den höchstmöglichen Preis erzielen wollen. Das kann etwa im Rohstoffhandel, auf Online-Verkaufsplattformen oder bei der Beschaffung von Dienstleistungen der Fall sein.
In manchen Fällen lassen sich Produktkalkulation und Auktionen auch kombinieren. Unternehmen können zum Beispiel zuerst ihre internen Kosten kalkulieren und dann eine Auktion nutzen, um den besten Preis für den Verkauf ihrer Produkte oder Leistungen zu erzielen.
Wichtig ist: Die Wahl zwischen Produktkalkulation und Auktion hängt von verschiedenen Faktoren ab, etwa von der Art des Produkts, der Branche, dem Wettbewerbsumfeld und den Unternehmenszielen. Es gibt keine Einheitslösung; Unternehmen müssen die Methode wählen, die zu ihrer konkreten Situation passt.
Ein kurzer Blick auf die Begriffe der Produktkalkulation …
Was ist mit „Target Costing“ gemeint?
Target Costing (Zielkostenrechnung) ist eine Methode des Kostenmanagements, die bei Entwicklung und Konstruktion eines Produkts eingesetzt wird. Gemeint ist ein proaktiver Ansatz, bei dem die Kosten eines Produkts im Voraus festgelegt werden, um sicherzustellen, dass es zu einem rentablen Preis verkauft werden kann. Beim Target Costing wird der Preis des Produkts auf Basis von Marktforschung, Wettbewerbsanalyse und Kundenanforderungen bestimmt. Ausgehend von diesem Zielpreis wird dann ermittelt, wie viel das Unternehmen für Entwicklung, Herstellung und Vertrieb des Produkts ausgeben kann, um trotzdem den gewünschten Gewinn zu erzielen.
Target Costing umfasst eine detaillierte Analyse der verschiedenen Kostenfaktoren eines Produkts, etwa Materialkosten, Fertigungs- und Montagekosten, Vertriebskosten, Gewinnmargen und weitere betriebliche Aufwendungen. Ziel ist es, die Kosten in jeder Phase des Produktlebenszyklus zu steuern und zu senken, um den Zielpreis zu erreichen.
Ein wichtiger Aspekt des Target Costing ist die Zusammenarbeit verschiedener Abteilungen eines Unternehmens, etwa Konstruktion, Entwicklung, Einkauf, Produktion, Vertrieb und Controlling. Werden alle relevanten Beteiligten früh eingebunden, lassen sich kreative Lösungen finden, um das Produkt kostengünstig zu entwickeln und herzustellen, ohne Abstriche bei Qualität, Funktionalität oder Umweltfreundlichkeit zu machen.
Der Fokus des Target Costing liegt auf vorausschauender Planung und proaktiver Kostensteuerung, damit das Produkt zu einem wettbewerbsfähigen Preis angeboten werden kann und das Unternehmen den angestrebten Gewinn erzielt. Es ist ein Ansatz, der Verschwendung reduzieren, effiziente Prozesse umsetzen und die Kundenzufriedenheit durch ein gutes Preis-Leistungs-Verhältnis maximieren will.
Was ist mit „Should Costing“ gemeint?
„Should Costing“ ist eine Methode des Kostenmanagements, die sich auf die Bewertung und Analyse der zu erwartenden Herstell- oder Beschaffungskosten eines Produkts konzentriert. Gemeint ist die Ermittlung der „Soll“-Kosten eines Produkts auf Basis einer detaillierten Analyse von Bauteilen, Materialien, Arbeit, Produktionsprozessen und anderen Kostenfaktoren. Der Begriff leitet sich vom englischen Wort „should“ ab und meint in diesem Zusammenhang, was ein Produkt auf Basis einer rationalen und fundierten Analyse der Produktionsprozesse kosten sollte.
Die wichtigsten Ziele des Should Costing sind:
- Kostentransparenz: Durch die detaillierte Analyse von Kostentreibern und Prozessen verschafft Should Costing Unternehmen einen genauen Einblick in die zu erwartenden Kosten eines Produkts. Es hilft, ein umfassendes Verständnis dafür zu entwickeln, wie sich einzelne Bauteile, Arbeit und Materialien auf die Gesamtkosten auswirken.
- Kostensenkungspotenzial: Should Costing zeigt Bereiche auf, in denen sich Kosten senken lassen. Es hilft, ineffiziente Prozesse, überhöhte Materialkosten, nicht wertschöpfende Tätigkeiten und andere Verschwendung zu erkennen. Darauf aufbauend können Unternehmen Maßnahmen ergreifen, um Kosten zu senken und die Effizienz zu steigern.
- Verhandlungsgrundlage: Should Costing dient als Grundlage für Verhandlungen mit Lieferanten oder Subunternehmern. Durch die detaillierte Analyse der erwarteten Kosten können Unternehmen realistische Zielkosten festlegen und Preise und Vertragsbedingungen mit Lieferanten verhandeln.
- Kontinuierliche Verbesserung: Should Costing hilft Unternehmen, ihre Produktionsprozesse, ihre Materialbeschaffung und ihre Kostenstruktur kontinuierlich zu verbessern. Es fördert die kritische Bewertung und das Erkennen von Möglichkeiten für mehr Kosteneffizienz und Wirksamkeit.
Should Costing erfordert gründliche Kenntnisse über Produkte, Fertigungsprozess, Materialbeschaffung und andere Kostenfaktoren. Es kann sowohl von internen Teams als auch von externen Experten durchgeführt werden, um ein genaues Bild der zu erwartenden Kosten eines Produkts zu bekommen und Potenziale zur Kostenoptimierung zu erkennen.
Was ist der Product Carbon Footprint (PCF)?
Der PCF ist ein Maß für die Gesamtmenge der Treibhausgasemissionen, die im Lebenszyklus eines Produkts entstehen, ausgedrückt in CO₂-Äquivalenten. Mit dem PCF wird die Klimawirkung eines Produkts quantifiziert und kommuniziert. Er hat mehrere Anwendungen und Bedeutungen:
- Umweltwirkung bewerten: Der PCF ermöglicht es Unternehmen, die Umweltwirkung ihrer Produkte zu bewerten und zu vergleichen. Durch die Berechnung des PCF können Unternehmen ermitteln, wie stark ihre Produkte zur Erderwärmung beitragen. Das hilft, die Hauptquellen der Treibhausgasemissionen zu erkennen und Maßnahmen zur Emissionsminderung zu ergreifen.
- Nachhaltigkeitskommunikation: Der PCF dient als Kommunikationsinstrument, um die Klimawirkung eines Produkts gegenüber Kunden, Lieferanten und anderen Beteiligten transparent zu machen. Unternehmen können den PCF im Rahmen ihrer Nachhaltigkeitsberichterstattung nutzen, um ihr Engagement für den Klimaschutz zu zeigen und Verbrauchern Informationen zu geben, die sie bei Kaufentscheidungen berücksichtigen können.
- Produktverbesserung: Durch die Analyse des PCF können Unternehmen Bereiche erkennen, in denen sie ihre Produkte und Prozesse verbessern können, um Umweltwirkungen zu verringern. Dazu kann die Entwicklung energieeffizienterer Produkte, der Einsatz nachhaltigerer Materialien oder die Optimierung von Produktions- und Transportprozessen gehören.
- Nachhaltige Beschaffung: Der PCF kann auch in Entscheidungen zu Lieferkette und Einkauf einfließen. Unternehmen können den PCF nutzen, um nachhaltigere Lieferanten und Materialien auszuwählen und so ihre Emissionen entlang der gesamten Wertschöpfungskette zu senken.
- Klimaziele und Verpflichtungen: Der PCF hilft Unternehmen, Klimaziele und Verpflichtungen nachzuverfolgen. Durch Messung und Überwachung des PCF können Unternehmen ihren Fortschritt bei der Erreichung von Emissionsminderungszielen verfolgen und bei Bedarf nachsteuern.
Wichtig ist: Der PCF betrachtet nur eine bestimmte Art von Umweltwirkung (Treibhausgasemissionen) und umfasst keine anderen Umweltaspekte wie Ressourcennutzung, Wasserverbrauch oder Verschmutzung. Deshalb empfiehlt es sich, den PCF mit anderen Nachhaltigkeitsindikatoren und -bewertungen zu kombinieren, um ein umfassendes Bild der Umweltwirkung eines Produkts zu erhalten.
Die Berechnung von Produktkosten und Product Carbon Footprint in den verschiedenen Phasen des Produktlebenszyklus
Im gesamten Produktentwicklungsprozess können verschiedene Methoden der Produktkalkulation eingesetzt werden, um Kosten zu analysieren und zu steuern. Entsprechend kommen in den einzelnen Phasen der Produktentwicklung bestimmte Kalkulationsmethoden zum Einsatz:
- Konzeptphase: In dieser frühen Phase der Produktentwicklung entstehen verschiedene Konzepte und Ideen für ein neues Produkt. In diesem Stadium lässt sich mit Schätzungen und Vergleichsdaten eine grobe Kostenschätzung erstellen. Diese Schätzungen basieren meist auf ähnlichen Produkten oder branchenspezifischen Durchschnittswerten, was Simulationen mit neuen Technologien und Materialien natürlich sehr schwierig macht.
- Konstruktionsphase: In der Konstruktionsphase wird das Produkt detaillierter gestaltet und spezifiziert. Hier lassen sich Methoden wie Value Engineering (Wertanalyse) oder Design to Cost (kostenorientierte Konstruktion) einsetzen. Diese Methoden zielen darauf ab, das Produkt so zu gestalten, dass es die gewünschten Funktionen und Qualitätsstandards erfüllt und zugleich die Kosten im Griff bleiben. Schnellere Entwicklungsprozesse und zusätzliche Faktoren wie Gewicht und CO₂-Fußabdruck erhöhen heute die Komplexität.
- Entwicklungs- und Prototypenphase: In dieser Phase werden Prototypen gebaut und getestet, um das Produkt zu verfeinern und zu optimieren. Hier wird eine detaillierte Kalkulation auf Basis der konkreten Materialien, Arbeitsleistungen, Fertigungsprozesse und anderen Kostenfaktoren des Produktionsprozesses durchgeführt. Das geschieht abgestimmt mit dem ERP-System, da dort meist die genauesten Daten liegen.
- Produktionsphase: Auch nach der Markteinführung ist es wichtig, die Kosten im Lebenszyklus zu überwachen und zu steuern. Hier kann Target Costing helfen sicherzustellen, dass das Produkt auch über einen längeren Zeitraum zu einem wettbewerbsfähigen Preis angeboten werden kann und die geplanten Rentabilitätsziele erreicht werden.
Natürlich kann der Einsatz der Kalkulationsmethoden je nach Unternehmen, Branche und Produkt variieren. Oft haben Unternehmen mehrere Methoden und Tools parallel im Einsatz, die von mehreren Kalkulationsabteilungen in Entwicklung, Einkauf und Vertrieb genutzt werden.
Vorteile der Digitalisierung in der Produktkalkulation
Nachdem viele andere Abteilungen bereits massiv von den Vorteilen der Digitalisierung profitieren, lassen sich die Errungenschaften von Industrie 4.0 erstmals nicht nur auf Produktion, Instandhaltung und Supply-Chain-Steuerung anwenden, sondern auch auf Entwicklung und Produktkalkulation – und damit indirekt auch auf den Nachhaltigkeitsbereich sowie auf Einkauf und Vertrieb.
Die Digitalisierung bringt der Produktkalkulation zahlreiche Vorteile:
- Automatisierung: Digitalisierung kann manuelle und zeitaufwändige Aufgaben automatisieren. Dazu gehören das Sammeln von Kosteninformationen, die Berechnung von Kostenmodellen, die Analyse von Daten und die Erstellung von Berichten. Automatisierung ermöglicht eine schnellere und genauere Produktkalkulation, weil menschliche Fehler minimiert werden und mehr Zeit für die Analyse und Optimierung der Kosten bleibt.
- Kürzere Time-to-Market: Automatisierung kann den Produktentwicklungsprozess drastisch verkürzen, was wiederum massive Wettbewerbsvorteile schafft, besonders in innovationsgetriebenen Branchen mit sich schnell ändernden Produkten.
- Senkung der Einkaufskosten: Durch die Automatisierung kann die Kalkulationsabteilung ein viel größeres Produktportfolio betreuen. Die Erfahrung zeigt, dass die durchschnittliche Kostensenkung bei aktiver Unterstützung durch die Produktkalkulation bei rund 17 % liegt. Das macht sich deutlich bemerkbar, wenn das üblicherweise nicht betreute Portfolio 25 % des gesamten Einkaufs ausmacht – gemessen am gesamten Einkaufsportfolio ergibt sich damit ein Kostensenkungspotenzial von über 4 %.
- Nutzung von Echtzeitdaten: Digitalisierung ermöglicht den Zugriff auf Echtzeitdaten und damit eine aktuelle und genaue Produktkalkulation. Unternehmen können direkt auf Daten aus verschiedenen Quellen zugreifen, darunter Lieferanteninformationen, Materialpreise, CO₂-Daten, Produktionsdaten und andere relevante Faktoren. Das verbessert die Genauigkeit und ermöglicht fundierte Entscheidungen.
- Integration von Systemen: Digitalisierung ermöglicht es, verschiedene Systeme und Softwarelösungen zu integrieren, um Daten nahtlos auszutauschen und zu verarbeiten. Dazu gehören ERP-Systeme wie S/4HANA, Einkaufs- oder Sourcing-Lösungen, Kostenrechnungssysteme, Produktionsplanungssysteme und weitere. Die Integration ermöglicht eine reibungslose und effiziente Zusammenarbeit zwischen verschiedenen Abteilungen und verbessert Genauigkeit und Verfügbarkeit der Daten für die Produktkalkulation.
- Simulation und Szenarioanalyse: Digitale Tools ermöglichen Simulationen und Szenarioanalysen, um die Auswirkungen verschiedener Kostenfaktoren in jeder Phase des Produktlebenszyklus zu testen. Unternehmen können „Was-wäre-wenn“-Szenarien erstellen, um Kostenänderungen, Optimierungsmöglichkeiten und andere Faktoren zu bewerten, und alle Varianten und Szenarien als verschiedene Versionen einer Stückliste speichern. Das hilft, Kostensenkungsmöglichkeiten zu erkennen und die Rentabilität zu optimieren.
- Zusammenarbeit und Kommunikation: Digitale Tools verbessern Zusammenarbeit und Kommunikation zwischen den an der Produktkalkulation Beteiligten. Informationen lassen sich leichter teilen und diskutieren, was zu besserer Abstimmung führt. So wird sichergestellt, dass alle relevanten Bereiche wie Entwicklung, Einkauf, Vertrieb und Controlling auf demselben Stand sind und gemeinsam an der Kostenoptimierung arbeiten können.
- Einbeziehung von Nachhaltigkeitsaspekten: Die automatische Berücksichtigung des CO₂-Fußabdrucks in jeder Phase des Produktentwicklungsprozesses sichert ein deutlich höheres Einsparpotenzial und eine schnellere Erfüllung neuer Nachhaltigkeitsziele und anderer regulatorischer Anforderungen.
- Vermeidung von Inkonsistenzen: Durch die Strukturierung der Kalkulationsmethodik in einer SaaS-Lösung lässt sich sicherstellen, dass alle Abteilungen dieselbe Methodik nutzen und alle Produktlinien dieselben Kriterien erfüllen.
- Hohe Akzeptanz: Dank der einfachen Bedienung moderner Lösungen und neuer UX-Standards können auch Mitarbeitende, die ein Tool nicht täglich nutzen, schnell und einfach Kalkulationen durchführen und so zum Beispiel Benchmarks für Zukaufteile erstellen.
- Skalierbarkeit: Nicht zuletzt muss man sagen, dass erst die neuesten technischen Entwicklungsframeworks Softwarelösungen so leistungsfähig gemacht haben, dass sie auch komplexe Simulationen in Sekunden durchführen können. Erst SaaS-Konzepte ermöglichen die Skalierung der IT-Lösung für komplexe Rechenoperationen, die Skalierung innerhalb des Unternehmens und einen wirtschaftlichen Betrieb als mandantenfähige Lösung.
Die Digitalisierung bringt der Produktkalkulation zahlreiche Vorteile und hilft Unternehmen, ihre Kosten in Verbindung mit dem CO₂-Fußabdruck effizient zu erfassen, zu analysieren und zu optimieren. Sie ermöglicht genauere Kalkulationen, schnellere Reaktionen und bessere Entscheidungen, damit Unternehmen ihre Rentabilität steigern, wettbewerbsfähige Preise festlegen und Nachhaltigkeitsziele systematisch erreichen können.
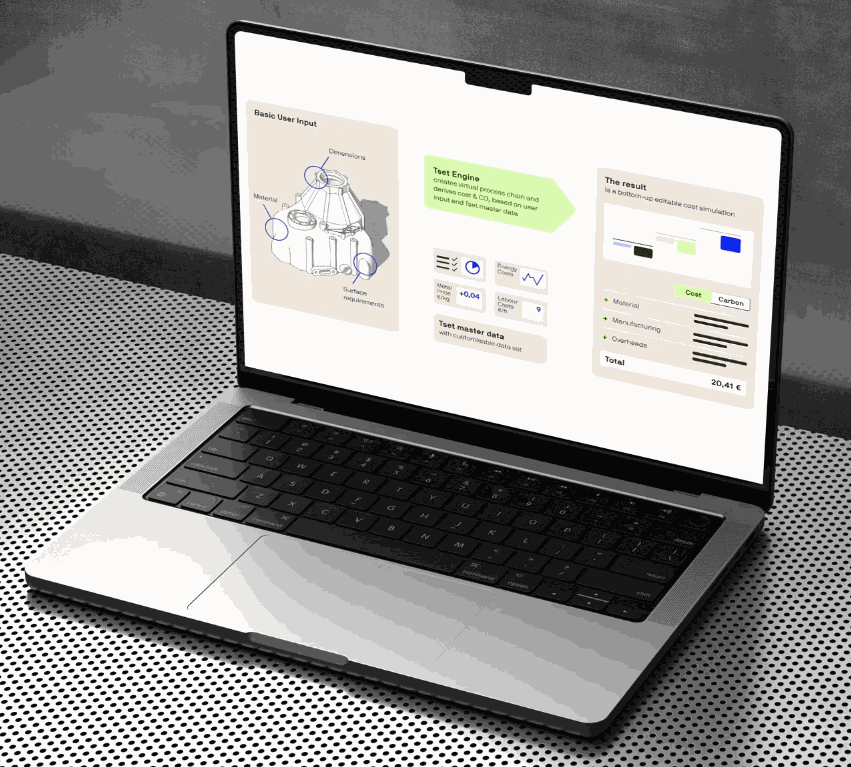
All diese Vorteile vereint die neue, innovative und einzigartige Software von Tset in einer SaaS-Lösung. Tset nutzt selbst entwickelte Algorithmen, die mit maschinellem Lernen kontinuierlich verbessert werden, kombiniert mit laufend aktualisierten Stammdaten von Drittanbietern, Partnern und Kunden, um aktuelle Herausforderungen zu lösen und Kunden einen hohen Mehrwert zu bieten.
Mehr Informationen finden Sie auf tset.com.